

Une usine de pyrolyse se finance comme un projet industriel, et non comme l’achat d’un équipement : on combine un contrat EPC clé en main à prix ferme, une dette structurée adossée aux flux du projet, un contrat d’achat (offtake) du produit à long terme et, lorsqu’elles sont adaptées, des aides publiques. L’offtake est l’élément qui pèse le plus dans la bancabilité, car il transforme un revenu incertain en revenu contractualisé. L’investissement dépend surtout de la capacité, du périmètre et de l’implantation ; à titre de référence réelle, la première phase de l’usine de Cordoue, de 16 000 t/an, représente 22 M€.
Pourquoi une usine de pyrolyse ne s’achète pas comme une machine
Un réacteur à lui seul ne génère pas de revenus. Pour que l’investissement soit rentabilisé, il faut un approvisionnement en déchets garanti pendant des années, une usine fonctionnant avec une haute disponibilité, un acheteur pour l’huile et des autorisations en règle. Si l’un de ces éléments fait défaut, le projet ne rembourse pas la dette.
C’est pourquoi les financeurs n’analysent pas seulement la technologie. Ils analysent l’ensemble des contrats qui entourent l’usine et qui assume chaque risque. Plus cette répartition est claire, plus le projet peut supporter de dette, et à de meilleures conditions. Le procédé technique est résumé dans qu’est-ce que la pyrolyse des déchets plastiques.
Les quatre éléments du modèle : EPC, financement, O&M et offtake
EPC clé en main
EPC signifie ingénierie, approvisionnement et construction (Engineering, Procurement and Construction). Dans la formule clé en main, un contractant unique conçoit, fournit, construit et met en service l’usine avec un périmètre et un prix fermes. Le porteur de projet reçoit une installation opérationnelle et le contractant assume les dépassements de coûts et de délais dans ce périmètre. Pour une banque, cela élimine une grande partie du risque de construction, celui qui inquiète le plus dans les premières phases.
Financement structuré ou project finance
En project finance, la dette est remboursée par les flux de trésorerie de l’usine elle-même, et non par le bilan du porteur de projet. On crée une société de projet (SPV) qui signe les contrats et reçoit le financement. Le porteur apporte une part en fonds propres et le reste est de la dette. Le volume de dette mobilisable dépend de la prévisibilité des revenus et de la solidité des contrats.
Exploitation et maintenance
Un contrat d’O&M avec un exploitant qui connaît la technologie garantit la disponibilité de l’usine. Pour le financeur, une usine à l’arrêt est un prêt qui n’est pas remboursé ; l’expérience de l’exploitant compte donc autant que la conception.
Offtake
Le contrat d’offtake engage un acheteur à acquérir la production sur une longue période et à des conditions convenues. C’est le contrat qui structure la ligne de revenus du modèle financier.
Pourquoi l’offtake détermine la bancabilité
Un projet est bancable lorsqu’un financeur peut prévoir avec une sécurité raisonnable que les flux couvriront la dette. En pyrolyse, la principale incertitude se situe généralement du côté commercial : qui achète l’huile, à quel prix et pendant combien de temps.
Un offtake à long terme répond à ces trois questions à la fois. Il élimine le risque de ne pas trouver d’acheteur, limite l’exposition à la volatilité des prix et permet de projeter les revenus sur toute la durée du prêt. Plus le pourcentage de production contractualisée est élevé et plus l’acheteur est solvable, plus il est facile de financer.
L’autre côté de l’équation, c’est le déchet entrant. Un contrat d’approvisionnement avec un gestionnaire de déchets, une décharge ou une industrie à déchet captif boucle la boucle. Pour beaucoup d’entre eux, l’usine permet en outre de réduire les coûts, comme le montre le coût réel de la mise en décharge par tonne.
À ces revenus peuvent s’ajouter ceux issus de la certification du produit, qui dépendent de sa destination finale. Nous l’expliquons dans ISCC PLUS et crédits environnementaux.
Combien coûte une usine de pyrolyse : ce qui détermine l’investissement
Il n’existe pas de prix catalogue. Le montant dépend du projet, et toute estimation sérieuse part d’une étude du déchet et du site. Les facteurs qui le font le plus varier sont :
- Capacité de traitement. Le tonnage annuel fixe la taille des équipements et, avec eux, l’essentiel de l’investissement.
- Type et qualité du déchet. L’humidité, les contaminants et le degré de mélange conditionnent le prétraitement nécessaire.
- Périmètre de l’EPC. S’il inclut le génie civil, les bâtiments, le prétraitement, le stockage du produit et les raccordements, ou seulement le cœur du procédé.
- Implantation. Un terrain déjà viabilisé et desservi au sein d’un complexe de traitement des déchets coûte moins cher à adapter qu’une parcelle nouvelle.
- Autorisations et procédure environnementale. Les délais et exigences varient selon la communauté autonome (région espagnole).
- Phases. Construire par modules permet de démarrer avec un premier investissement plus faible et d’étendre ensuite.
À titre de référence publique, à Cordoue, la première phase de l’usine convenue avec Sadeco et la municipalité a une capacité de 16 000 t/an et un investissement de 22 M€. L’extension prévue porterait l’usine à 54 000 t/an, pour un investissement total de 65 M€. Ce sont les chiffres d’un projet précis : ils donnent un ordre de grandeur à cette échelle, et non un tarif applicable à d’autres cas.
Les aides publiques envisageables
Les subventions financent rarement une usine entière, mais elles réduisent les fonds propres nécessaires et améliorent la rentabilité. Il convient d’examiner chaque appel, car ils changent d’une année sur l’autre.
| Programme | Ce qu’il finance | Points d’attention |
|---|---|---|
| PERTE Économie circulaire (programme stratégique espagnol du MITECO, fonds Next Generation EU) | Projets de circularité dans le secteur du plastique, y compris la gestion de déchets de tiers | La dernière ligne consacrée au plastique, attribuée en mars 2026, a accordé plus de 150 M€ à 115 projets, avec des aides de 100 000 € à 8,7 M€ ; les projets doivent être achevés avant le 31 octobre 2027 |
| Hazitek (gouvernement basque, géré par la SPRI) | Recherche industrielle et développement expérimental des entreprises ayant une activité au Pays basque | Cofinancé par le FEDER dans le cadre du programme FEDER Pays basque 2021-2027 ; orienté R&D, pas vers les usines commerciales |
La distinction est importante. Le PERTE a soutenu des investissements industriels, tandis qu’Hazitek finance le développement technologique en amont. Nantek, par exemple, mène le projet de R&D REFIK avec un financement d’Hazitek et du FEDER. Ce type d’aide accélère l’amélioration de la technologie, pas l’achat d’une usine.
La pression réglementaire joue aussi en faveur du financement : avec l’objectif européen de limiter la mise en décharge, les gestionnaires ont besoin d’alternatives, comme l’explique zéro mise en décharge en 2035.
Les risques du projet et comment les atténuer
- Risque technologique. Que l’usine n’atteigne pas la production prévue. On l’atténue avec une technologie validée à l’échelle industrielle et des garanties de performance dans le contrat EPC.
- Risque de construction. Surcoûts et retards. On l’atténue avec un EPC à périmètre et prix fermes.
- Risque d’approvisionnement. Manque de déchets ou qualité inadaptée. On l’atténue avec des contrats d’entrée à long terme et une technologie qui accepte le plastique mélangé.
- Risque de marché. Ne pas vendre le produit ou le vendre à bas prix. On l’atténue avec un offtake à long terme.
- Risque opérationnel. Arrêts imprévus. On l’atténue avec un contrat d’O&M et une surveillance continue.
- Risque réglementaire. Changements dans les autorisations ou dans le traitement des produits. On l’atténue avec des démarches engagées tôt et des certifications en vigueur.
Comment Nantek y répond
Nantek réunit tous les éléments dans un modèle intégral unique, avec un seul interlocuteur :
- EPC clé en main avec périmètre et prix fermes.
- Financement structuré jusqu’à 70 % de l’investissement.
- O&M avec pilotage à distance et logiciel propriétaire.
- Offtake : achat garanti de 100 % du produit avec des contrats à long terme.
- Crédits environnementaux : gestion des certifications et rétrocession au client d’une partie du bénéfice net.
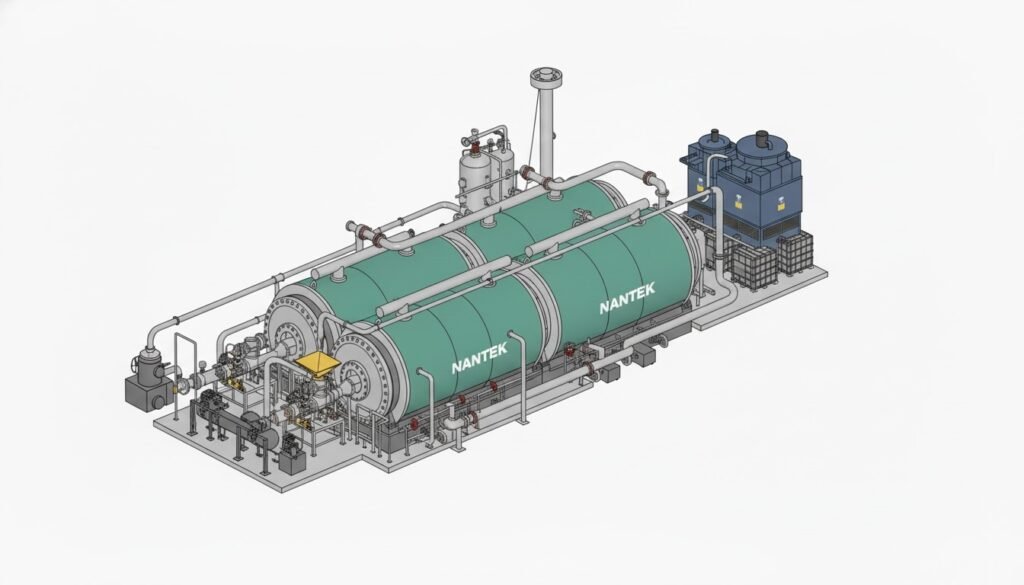
La technologie, une pyrolyse thermique sans catalyseurs avec des agents réactifs propriétaires, est validée depuis 2022 dans l’usine industrielle du port de Bilbao, avec du plastique mélangé sans tri préalable. La gamme modulaire va de 1 500 à 16 000 t/an, ce qui permet de dimensionner l’usine en fonction du déchet et de la capacité d’investissement de chaque client. Elle s’adresse aux décharges et grands gestionnaires de déchets, à l’industrie à déchet captif ainsi qu’aux administrations et concessionnaires.
Questions fréquentes sur le financement d’une usine de pyrolyse
Combien coûte une usine de pyrolyse ?
Cela dépend de la capacité, du déchet, du périmètre et de l’implantation. À titre de référence, la première phase de l’usine de Cordoue, de 16 000 t/an, représente 22 M€.
Qu’est-ce qu’un EPC clé en main ?
Un contrat dans lequel un contractant unique conçoit, fournit, construit et met en service l’usine avec un périmètre et un prix fermes.
Pourquoi le contrat d’offtake est-il si important ?
Parce qu’il garantit la vente du produit à long terme. Sans revenus prévisibles, un financeur ne peut pas dimensionner la dette.
Quelle part de l’investissement le porteur de projet doit-il apporter ?
Cela dépend de la structure. Dans le modèle de Nantek, le financement structuré peut couvrir jusqu’à 70 % de l’investissement.
Existe-t-il des subventions pour les usines de pyrolyse ?
Des lignes comme le PERTE Économie circulaire pour l’investissement, ou des programmes de R&D comme Hazitek au Pays basque, peuvent être adaptées. Il faut examiner chaque appel en vigueur.
Si vous envisagez une usine et souhaitez savoir comment son financement serait structuré, présentez-nous votre projet et nous l’étudierons avec vous.