

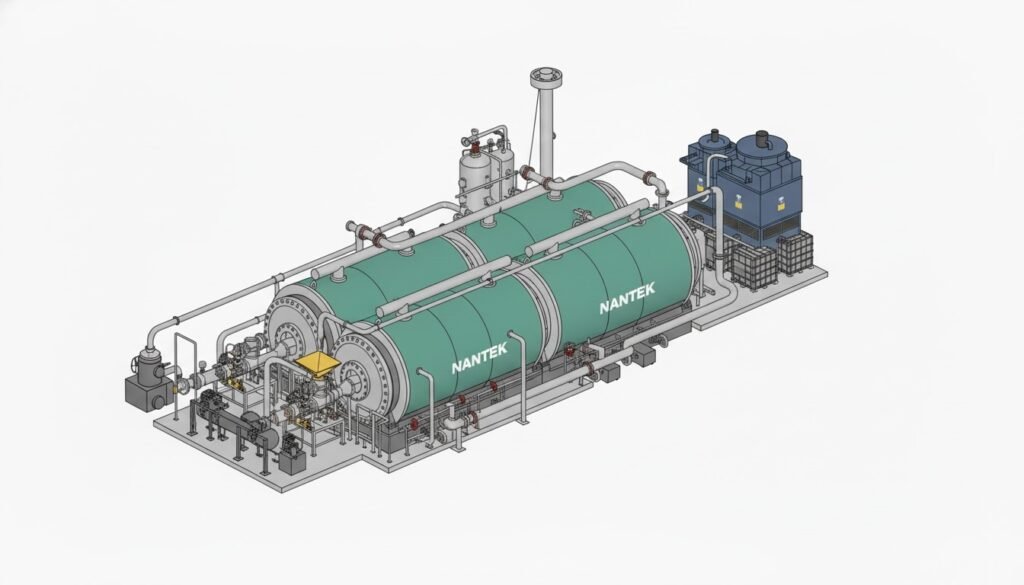
Una planta de pirólisis se financia como un proyecto industrial, no como la compra de un equipo: se combina un contrato EPC llave en mano con precio cerrado, deuda estructurada sobre los flujos del proyecto, un contrato de compra del producto (offtake) a largo plazo y, cuando encajan, ayudas públicas. El offtake es la pieza que más pesa en la bancabilidad, porque convierte un ingreso incierto en uno contratado. La inversión depende sobre todo de la capacidad, del alcance y del emplazamiento; como referencia real, la primera fase de la planta de Córdoba, de 16.000 t/año, supone 22 M€.
Por qué una planta de pirólisis no se compra como una máquina
Un reactor por sí solo no genera ingresos. Para que la inversión se pague hacen falta residuo asegurado durante años, una planta que funcione con alta disponibilidad, un comprador para el aceite y los permisos en regla. Si cualquiera de esas piezas falla, el proyecto no devuelve la deuda.
Por eso los financiadores no analizan solo la tecnología. Analizan el conjunto de contratos que rodean a la planta y quién asume cada riesgo. Cuanto más claro está ese reparto, más deuda acepta el proyecto y en mejores condiciones. El proceso técnico se resume en qué es la pirólisis de residuos plásticos.
Las cuatro piezas del modelo: EPC, financiación, O&M y offtake
EPC llave en mano
EPC significa ingeniería, aprovisionamiento y construcción. En la modalidad llave en mano, un único contratista diseña, suministra, construye y pone en marcha la planta con un alcance y un precio cerrados. El promotor recibe una instalación operativa y el contratista asume los desvíos de coste y plazo dentro de ese alcance. Para un banco, esto elimina buena parte del riesgo de construcción, que es el que más preocupa en las primeras fases.
Financiación estructurada o project finance
En el project finance la deuda se devuelve con los flujos de caja de la propia planta, no con el balance del promotor. Se crea una sociedad vehículo que firma los contratos y recibe la financiación. El promotor aporta una parte como fondos propios y el resto es deuda. El volumen de deuda que se puede levantar depende de lo previsibles que sean los ingresos y de la solidez de los contratos.
Operación y mantenimiento
Un contrato de O&M con un operador que conoce la tecnología asegura la disponibilidad de la planta. Para el financiador, una planta parada es un préstamo que no se paga, así que la experiencia del operador cuenta tanto como el diseño.
Offtake
El contrato de offtake compromete a un comprador a adquirir la producción durante un periodo largo y en condiciones pactadas. Es el contrato que da forma a la línea de ingresos del modelo financiero.
Por qué el offtake decide la bancabilidad
Un proyecto es bancable cuando un financiador puede prever con razonable seguridad que los flujos cubrirán la deuda. En pirólisis, la principal incertidumbre suele estar en el lado comercial: quién compra el aceite, a qué precio y durante cuánto tiempo.
Un offtake a largo plazo responde a esas tres preguntas a la vez. Elimina el riesgo de no encontrar comprador, acota la exposición a la volatilidad de precios y permite proyectar ingresos para todo el plazo del préstamo. Cuanto mayor sea el porcentaje de producción contratada y más solvente el comprador, más fácil es financiar.
El otro lado de la ecuación es el residuo de entrada. Un contrato de suministro con un gestor, un vertedero o una industria con residuo cautivo cierra el círculo. Para muchos de ellos la planta además ahorra costes, como se ve en el coste real del vertido por tonelada.
A estos ingresos pueden sumarse los derivados de la certificación del producto, que dependen de su destino final. Lo explicamos en ISCC PLUS y créditos ambientales.
Cuánto cuesta una planta de pirólisis: qué determina la inversión
No hay un precio de catálogo. La cifra depende del proyecto, y cualquier estimación seria parte de un estudio del residuo y del emplazamiento. Los factores que más la mueven son:
- Capacidad de tratamiento. Las toneladas al año fijan el tamaño de los equipos y, con ellos, el grueso de la inversión.
- Tipo y calidad del residuo. Humedad, contaminantes y grado de mezcla condicionan el pretratamiento necesario.
- Alcance del EPC. Si incluye obra civil, naves, pretratamiento, almacenamiento de producto y conexiones, o solo el núcleo de proceso.
- Emplazamiento. Un terreno ya urbanizado y con servicios dentro de un complejo de residuos cuesta menos de adaptar que una parcela nueva.
- Permisos y tramitación ambiental. Plazos y requisitos varían según la comunidad autónoma.
- Fases. Construir por módulos permite empezar con una primera inversión menor y ampliar después.
Como referencia pública, en Córdoba la primera fase de la planta acordada con Sadeco y el Ayuntamiento tiene una capacidad de 16.000 t/año y una inversión de 22 M€. La ampliación prevista llevaría la planta hasta 54.000 t/año, con una inversión total de 65 M€. Son cifras de un proyecto concreto: sirven para hacerse una idea del orden de magnitud a esa escala, no como tarifa aplicable a otros casos.
Ayudas públicas que pueden encajar
Las subvenciones rara vez financian una planta entera, pero reducen los fondos propios necesarios y mejoran la rentabilidad. Conviene revisar cada convocatoria, porque cambian de un año a otro.
| Programa | Qué financia | A tener en cuenta |
|---|---|---|
| PERTE de Economía Circular (MITECO, fondos Next Generation EU) | Proyectos de circularidad en el sector del plástico, incluida la gestión de residuos de terceros | La última línea para plástico, resuelta en marzo de 2026, concedió más de 150 M€ a 115 proyectos, con ayudas de 100.000 € a 8,7 M€; los proyectos deben terminar antes del 31 de octubre de 2027 |
| Hazitek (Gobierno Vasco, gestiona SPRI) | Investigación industrial y desarrollo experimental de empresas con actividad en Euskadi | Cofinanciado por FEDER dentro del Programa FEDER País Vasco 2021-2027; orientado a I+D, no a plantas comerciales |
La distinción importa. El PERTE ha apoyado inversiones industriales, mientras que Hazitek financia el desarrollo tecnológico previo. Nantek, por ejemplo, desarrolla el proyecto de I+D REFIK con financiación de Hazitek y FEDER. Ese tipo de ayuda acelera la mejora de la tecnología, no la compra de una planta.
La presión regulatoria también juega a favor de la financiación: con el objetivo europeo de limitar el vertido, los gestores necesitan alternativas, como se explica en vertido cero en 2035.
Riesgos del proyecto y cómo se mitigan
- Riesgo tecnológico. Que la planta no alcance la producción prevista. Se mitiga con tecnología validada a escala industrial y con garantías de rendimiento en el contrato EPC.
- Riesgo de construcción. Sobrecostes y retrasos. Se mitiga con EPC de alcance y precio cerrados.
- Riesgo de suministro. Falta de residuo o de calidad adecuada. Se mitiga con contratos de entrada a largo plazo y con tecnología que admita plástico mezclado.
- Riesgo de mercado. No vender el producto o venderlo barato. Se mitiga con offtake a largo plazo.
- Riesgo operativo. Paradas no previstas. Se mitiga con un contrato de O&M y monitorización continua.
- Riesgo regulatorio. Cambios en permisos o en el tratamiento de los productos. Se mitiga con tramitación temprana y certificaciones en vigor.
Cómo lo resuelve Nantek
Nantek reúne todas las piezas en un único modelo integral, con un solo interlocutor:
- EPC llave en mano con alcance y precio cerrados.
- Financiación estructurada de hasta el 70 % de la inversión.
- O&M con control remoto y software propio.
- Offtake: compra garantizada del 100 % del producto con contratos a largo plazo.
- Créditos ambientales: gestión de las certificaciones y cesión al cliente de parte del beneficio neto.
La tecnología, pirólisis térmica sin catalizadores con agentes reactivos propios, está validada desde 2022 en la planta industrial del Puerto de Bilbao, con plástico mezclado sin separación previa. La gama modular va de 1.500 a 16.000 t/año, lo que permite dimensionar la planta según el residuo y la capacidad de inversión de cada cliente. Se dirige a vertederos y grandes gestores, a industria con residuo cautivo y a administraciones y concesionarios.
Preguntas frecuentes sobre la financiación de una planta de pirólisis
¿Cuánto cuesta una planta de pirólisis?
Depende de la capacidad, el residuo, el alcance y el emplazamiento. Como referencia, la primera fase de la planta de Córdoba, de 16.000 t/año, supone 22 M€.
¿Qué es un EPC llave en mano?
Un contrato en el que un único contratista diseña, suministra, construye y pone en marcha la planta con alcance y precio cerrados.
¿Por qué es tan importante el contrato de offtake?
Porque asegura la venta del producto a largo plazo. Sin ingresos previsibles, un financiador no puede dimensionar la deuda.
¿Qué parte de la inversión debe aportar el promotor?
Depende de la estructura. En el modelo de Nantek, la financiación estructurada puede cubrir hasta el 70 % de la inversión.
¿Hay subvenciones para plantas de pirólisis?
Pueden encajar líneas como el PERTE de Economía Circular para inversión, o programas de I+D como Hazitek en Euskadi. Hay que revisar cada convocatoria vigente.
Si estás valorando una planta y quieres saber cómo se estructuraría su financiación, cuéntanos tu caso y lo estudiamos contigo.